

Zum Jahreswechsel endet eine Ausnahme, die viele Betriebe der Lebensmittelbranche bis heute nutzen, oft ohne es zu wissen: Entgeltunterlagen dürfen dann nicht mehr auf Papier geführt werden. Betroffen sind nicht nur die Lohnabrechnungen, sondern auch Arbeitsverträge, Arbeitszeitnachweise und Bescheinigungen, die im Betrieb selbst liegen. Dieser Beitrag erklärt, was die Vorschrift verlangt, wo die häufigsten Irrtümer liegen und was bis Ende 2026 zu tun ist.
Die Beitragsverfahrensverordnung, kurz BVV, regelt, welche Unterlagen ein Arbeitgeber für die Sozialversicherung führen und aufbewahren muss. In § 8 steht seit einigen Jahren, dass diese Entgeltunterlagen elektronisch zu führen sind. Bislang konnten sich Betriebe davon befreien lassen und weiter mit Papier arbeiten. Diese Befreiungsmöglichkeit nach § 8 Absatz 3 BVV läuft zum 31. Dezember 2026 aus, ersatzlos. Ab dem 1. Januar 2027 setzt die Betriebsprüfung der Deutschen Rentenversicherung die elektronische Form voraus.
Die Pflicht gilt für jeden Arbeitgeber in Deutschland, unabhängig von Branche, Rechtsform und Größe. Die Bäckerei mit drei Aushilfen im Verkauf fällt genauso darunter wie der Fleischereibetrieb mit zwanzig Beschäftigten oder das Restaurant mit wechselnden Saisonkräften. Eine Erinnerung an den Stichtag verschickt niemand. Wer eine Befreiung beantragt hat, muss sich den Termin selbst setzen.
Beim Wort Entgeltunterlagen denken die meisten an die Lohnabrechnung. Sie ist aber nur ein Teil. § 8 Absatz 1 BVV zählt auf, was je beschäftigter Person vorliegen muss. Dazu gehören neben den Lohn- und Gehaltsabrechnungen und den Meldungen zur Sozialversicherung auch:
" der Arbeitsvertrag und alle späteren Änderungen,
" die Arbeitszeitnachweise, insbesondere bei geringfügig Beschäftigten,
" Nachweise über Beginn und Ende der Beschäftigung,
" die Immatrikulationsbescheinigung bei Werkstudenten,
" die A1-Bescheinigung bei Einsätzen im Ausland,
" die Erklärungen zum Minijob und zur Befreiung von der Rentenversicherungspflicht,
" Unterlagen zu Sachbezügen und steuerfreien Zuwendungen.
Entscheidend ist die Frage, wer diese Unterlagen üblicherweise führt. Die Abrechnungen und Meldungen kommen vom Steuerberater oder Lohnbüro. Arbeitsvertrag, Arbeitszeitnachweise, Bescheinigungen und Erklärungen liegen dagegen im Betrieb. Und genau dieser Teil steckt in den meisten Bäckereien, Fleischereien und Gaststätten bis heute im Aktenordner.
Der häufigste Irrtum lautet: "Mein Steuerberater rechnet digital ab, also bin ich fertig." Das ist die halbe Wahrheit.
Die erste Hälfte ist die Abrechnungsseite. Die Rentenversicherung prüft elektronisch unterstützt, kurz euBP. Die Abrechnungsdaten kommen aus dem Lohnprogramm und werden maschinenlesbar übermittelt. Das erledigt in aller Regel die Kanzlei, und in den meisten Betrieben läuft es längst.
Die zweite Hälfte ist die Unterlagenseite: die Dokumente aus der Liste oben. Diese Seite gehört dem Arbeitgeber. Sie muss ab 2027 elektronisch geführt und im Prüfungsfall elektronisch vorgelegt werden können. Wer die Abrechnung digital hat und die Arbeitsverträge im Ordner, hat erst eine der beiden Hälften erledigt.
Was "elektronisch" dabei nicht heißt: ein Stapel eingescannter Zettel in einem Ordner auf dem Bürorechner. Verlangt ist, dass die Unterlagen je Person geführt, zugeordnet, unveränderbar aufbewahrt und bei einer Prüfung geordnet vorgelegt werden können. Bei Arbeitszeiten kommt hinzu, dass sie zeitnah entstehen müssen. Wer sonntags die Woche aus dem Gedächtnis nachträgt, erfüllt die Vorschrift formal nicht, auch wenn die Zahlen stimmen.
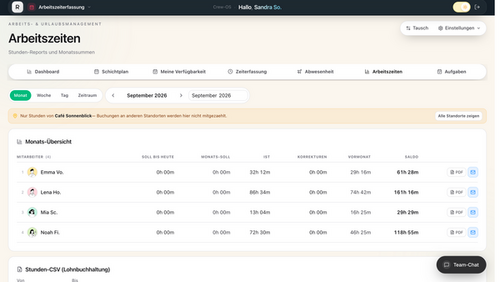
Unter allen Unterlagen ragt eine heraus: der Arbeitszeitnachweis. Verträge und Bescheinigungen entstehen einmal. Arbeitszeiten entstehen jeden Tag, bei jeder Person, für jede Schicht.
Diese Pflicht ist außerdem nicht neu. Nach § 17 des Mindestlohngesetzes müssen Betriebe der Gastronomie, des Lebensmittelhandwerks und weiterer Branchen aus § 2a des Schwarzarbeitsbekämpfungsgesetzes für geringfügig Beschäftigte Beginn, Ende und Dauer der täglichen Arbeitszeit aufzeichnen, und zwar binnen sieben Tagen. Das gilt seit Jahren und wird bei Kontrollen des Zolls trotzdem regelmäßig beanstandet. Wer diese Nachweise 2027 erstmals sauber führt, stellt also zwei Baustellen auf einmal ab.
Was das in Zahlen bedeutet, zeigt ein Durchgang an einem einfachen Fall: eine Aushilfe im Verkauf, eingestellt im März, zwölf Stunden die Woche, Minijob. Beim Einstellen fallen vier Dokumente an, bevor die erste Schicht beginnt. Dann jeden Arbeitstag ein Arbeitszeitnachweis, jeden Monat eine Abrechnung, die der Person und dem Monat zugeordnet abgelegt werden muss, beim Ausscheiden Kündigung, Zeugnis und Endabrechnung. Am Jahresende sind das rund 250 Einzelnachweise für eine einzige Aushilfe, davon etwa 240 Arbeitszeiteinträge. Bei zehn Beschäftigten sind es 2.500. Das ist der eigentliche Grund, warum Papier hier nicht mehr funktioniert: nicht die Vorschrift, sondern die Menge.
Für verletzte Aufzeichnungspflichten sehen gleich drei Gesetze Bußgelder vor: das Mindestlohngesetz, das Sozialgesetzbuch IV und das Arbeitszeitgesetz. Die Rahmen bewegen sich im fünfstelligen Bereich, die Höhe im Einzelfall legt die Behörde fest.
Das eigentliche Risiko steht aber in keiner Bußgeldtabelle. Für den Fall, dass Aufzeichnungen fehlen, sieht das Sozialgesetzbuch in § 28f Absatz 2 einen eigenen Weg vor: Die Prüfung ist dann nicht darauf angewiesen, dass der Betrieb etwas vorlegen kann. Ein fehlender Stundenzettel kann damit teurer werden als jedes Bußgeld.
Drei Erfahrungen aus der eigenen Umstellung
Wir haben diese Umstellung in drei eigenen Betrieben hinter uns, einem Reparaturbetrieb, einem Restaurant und einer Eventlocation. Was uns dabei am meisten Zeit gekostet hat, stand in keinem Ratgeber.
Die Altakten sind das kleinere Problem. Die Sorge galt dem Stapel Papier im Schrank. Der war an zwei Nachmittagen gescannt. Viel aufwendiger war, den laufenden Betrieb umzustellen: dafür zu sorgen, dass ab sofort jede neue Unterlage gleich am richtigen Ort landet. Wer nur digitalisiert und den Ablauf lässt, wie er war, hat in drei Monaten wieder einen Stapel.
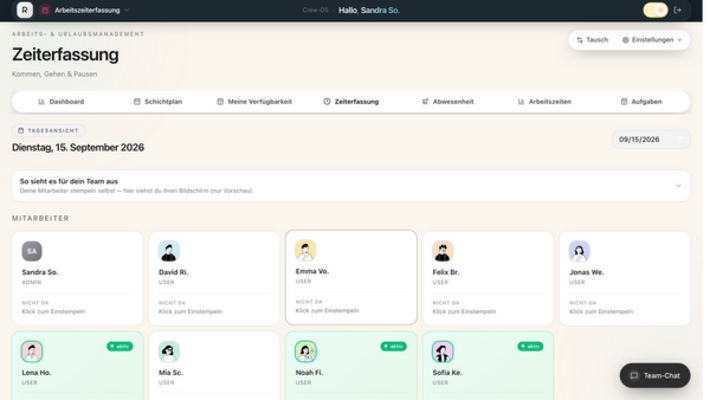
Die Zeiterfassung entscheidet über alles andere. Wenn dieser eine tägliche Ablauf nicht sauber läuft, nützt die schönste Ablage nichts. Wir haben deshalb mit der Stempeluhr angefangen und erst danach die Akte aufgebaut, nicht umgekehrt.
Die Lücke sitzt zwischen Betrieb und Kanzlei. Unser Steuerberater rechnete längst digital ab. Die Abrechnungen kamen trotzdem als PDF-Stapel per Mail zurück, das Verteilen an die Personalakten war Handarbeit. Formal war beides digital, praktisch lag dazwischen ein manueller Schritt, bei dem regelmäßig etwas liegen blieb. Diese Übergabe sollte man zuerst klären, nicht zuletzt.
1. Bestandsaufnahme. Welche Unterlagen liegen nur auf Papier? Arbeitsverträge, Arbeitszeitnachweise, Bescheinigungen.
2. Arbeitszeiten elektronisch erfassen. Nicht als Scan-Sammlung, sondern im Moment des Arbeitens, am Terminal oder per App. Das ist der Teil, der jeden Tag neu entsteht.
3. Verträge und Bescheinigungen digitalisieren. Je Person strukturiert ablegen, nicht als Sammelordner.
4. Lohnabrechnungen digital archivieren. Mit klarer Zuordnung zu Person und Monat.
5. Steuerberater einbinden. Übergabeformat klären und festlegen, wer was vorhält. Dabei gleich die euBP-Übermittlung bestätigen lassen.
6. Prüfbarkeit testen. Einmal durchspielen, was die Rentenversicherung sehen will, bevor sie es sehen will.
7. Termin setzen: 31. Dezember 2026. Eine Erinnerung kommt nicht.
Wer jetzt beginnt, hat den Übergang ohne Zeitdruck und profitiert sofort von weniger Verwaltungsaufwand. Wer im Dezember anfängt, macht es zwischen Jahresabschluss und Feiertagen.
Dieser Beitrag ist keine Rechtsberatung. Für die Abrechnungsseite, die genauen Aufbewahrungsfristen nach § 9 BVV und die Frage, wie weit die elektronische Form für bereits abgeschlossene Papierakten gilt, sprechen Sie mit Ihrem Steuerberater oder Lohnbüro.
Ausführlicher Ratgeber mit den zehn häufigsten Fragen:

 Neuötting
Arbeitstisch mit Kühlfunktion Maße ca.: 90 × 70 × 85 cm (B × T × H)
 Lennestadt
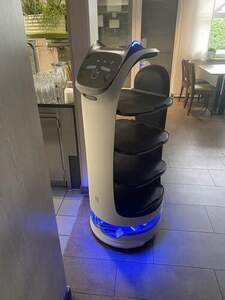
PUDU BellaBot, einer der modernsten Service- und Lieferroboter der nomiebranche. Der Roboter ist voll funktionsfähig, wurde sorgf ...
 Worms
GE- 112- 53- E R290 Breite (mm): 1125 Tiefe (mm): 695 Höhe (mm): 1214


Kommentare
Die Kommentarfunktion ist für diesen Artikel deaktiviert.